När AI gör mer blir konsultens kompetens viktigare
När AI och automatisering tar en större del av arbetet med finansiell information ökar värdet av konsultens omdöme. På XBRL Swedens höstkonferens den 1 oktober samlades myndigheter, företag och rådgivare kring tillförlitlig data, spårbarhet och frågan om vem som tar det slutliga ansvaret.

PwC:s lokaler på Torsgatan i Stockholm var fyllda när XBRL Sweden samlade till höstkonferens den 1 oktober. På agendan stod utvecklingen inom digital rapportering och vad den betyder för företagen, myndigheterna och konsulterna.
AI förändrar förutsättningarna för digital rapportering
Efter det att Bo Karlsson, styrelseordföranden på XBRL Sweden öppnat konferensen steg John Turner, vd för XBRL International, upp på scenen. Han lyfte bland annat hur AI förändrar förutsättningarna för digital rapportering och berättade om moderniseringen av XBRL-standarden. Ambitionen med projektet som har arbetsnamnet Project Tavi, är att förenkla datamodellen och göra det lättare för utvecklare och AI-verktyg att arbeta med informationen. Ett första offentligt utkast har publicerats, men arbetet är fortfarande i ett tidigt skede.
John Turner tog också upp säkerheten i rapporteringen och betydelsen av digital signering för att skydda informationen och göra det möjligt att kontrollera att en rapport är äkta.
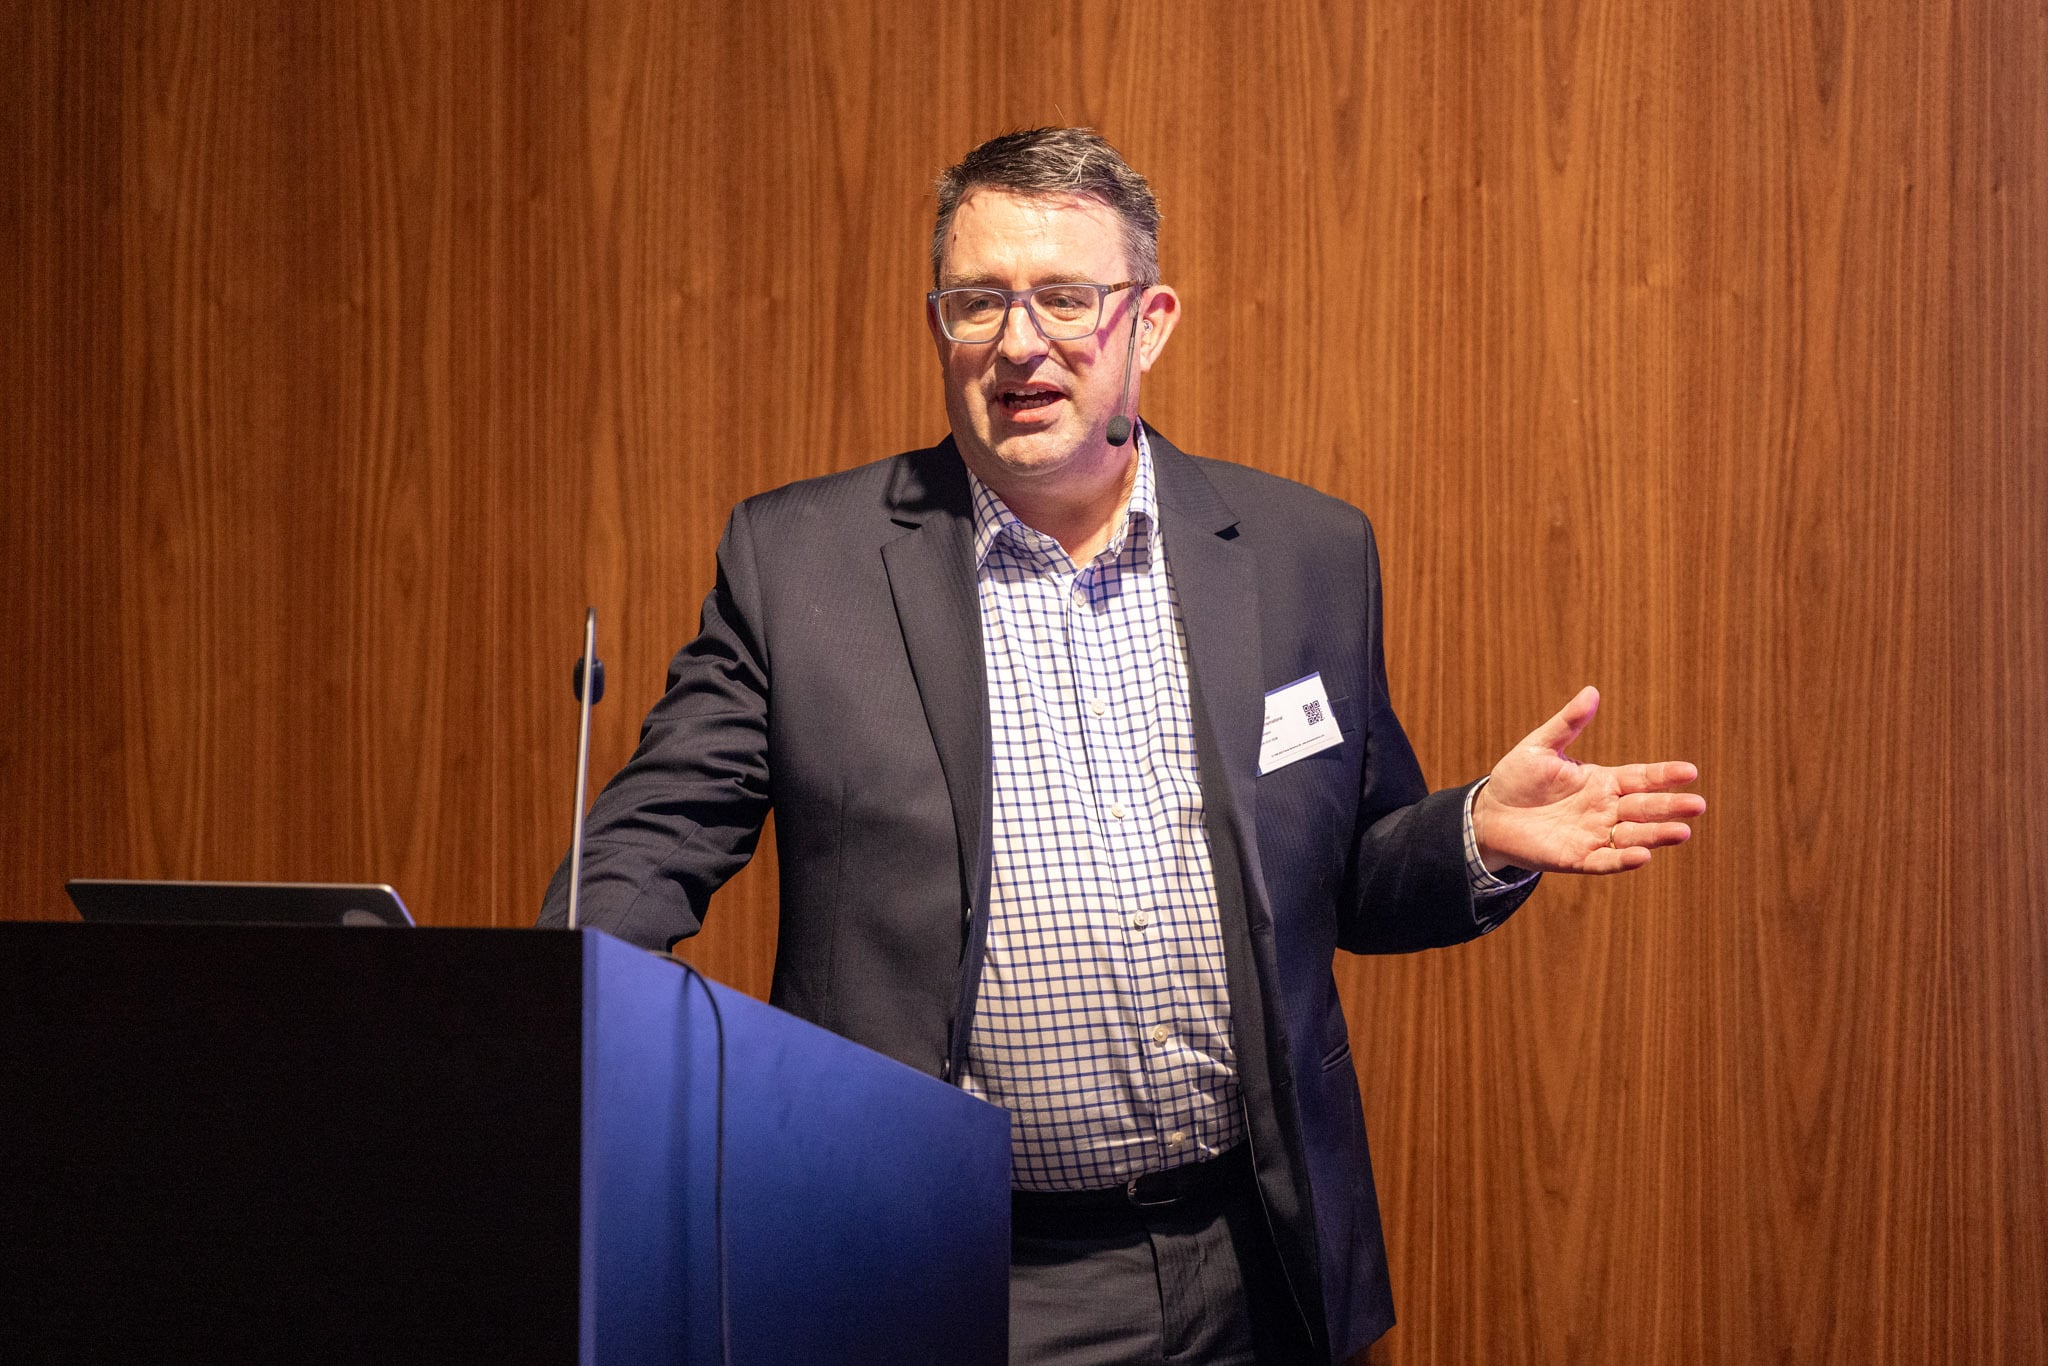
– Vi behöver göra företagens information lättare att förstå och lita på. Det är ett komplext område, och AI gör att vi behöver tänka om, sade John Turner.
Konsultens roll blir allt viktigare
Vilken information kan systemen lita på? Nicklas Bohman, Sverigechef för Aspia Group, betonade behovet av struktur, spårbarhet och jämförbarhet i den finansiella informationen.
Han ställde också frågor om branschens arbetssätt och affär: Varför bokför vi information som redan finns digitalt? Och vad ska kunden betala för när allt mindre av arbetet kräver människans tid?
När transaktionerna blir mer automatiserade och AI tar en större del av produktionen blir konsultens förmåga att förstå informationen, tolka den och ge råd allt viktigare. Företagen behöver fortfarande hjälp att göra rätt.
Samtidigt behöver ansvarsfördelningen bli tydligare. Nicklas Bohman lyfte frågan om var systemleverantörernas ansvar slutar och konsultens börjar. Att ett system erbjuder en funktion innebär inte i sig att användningen är tillåten enligt regelverket.
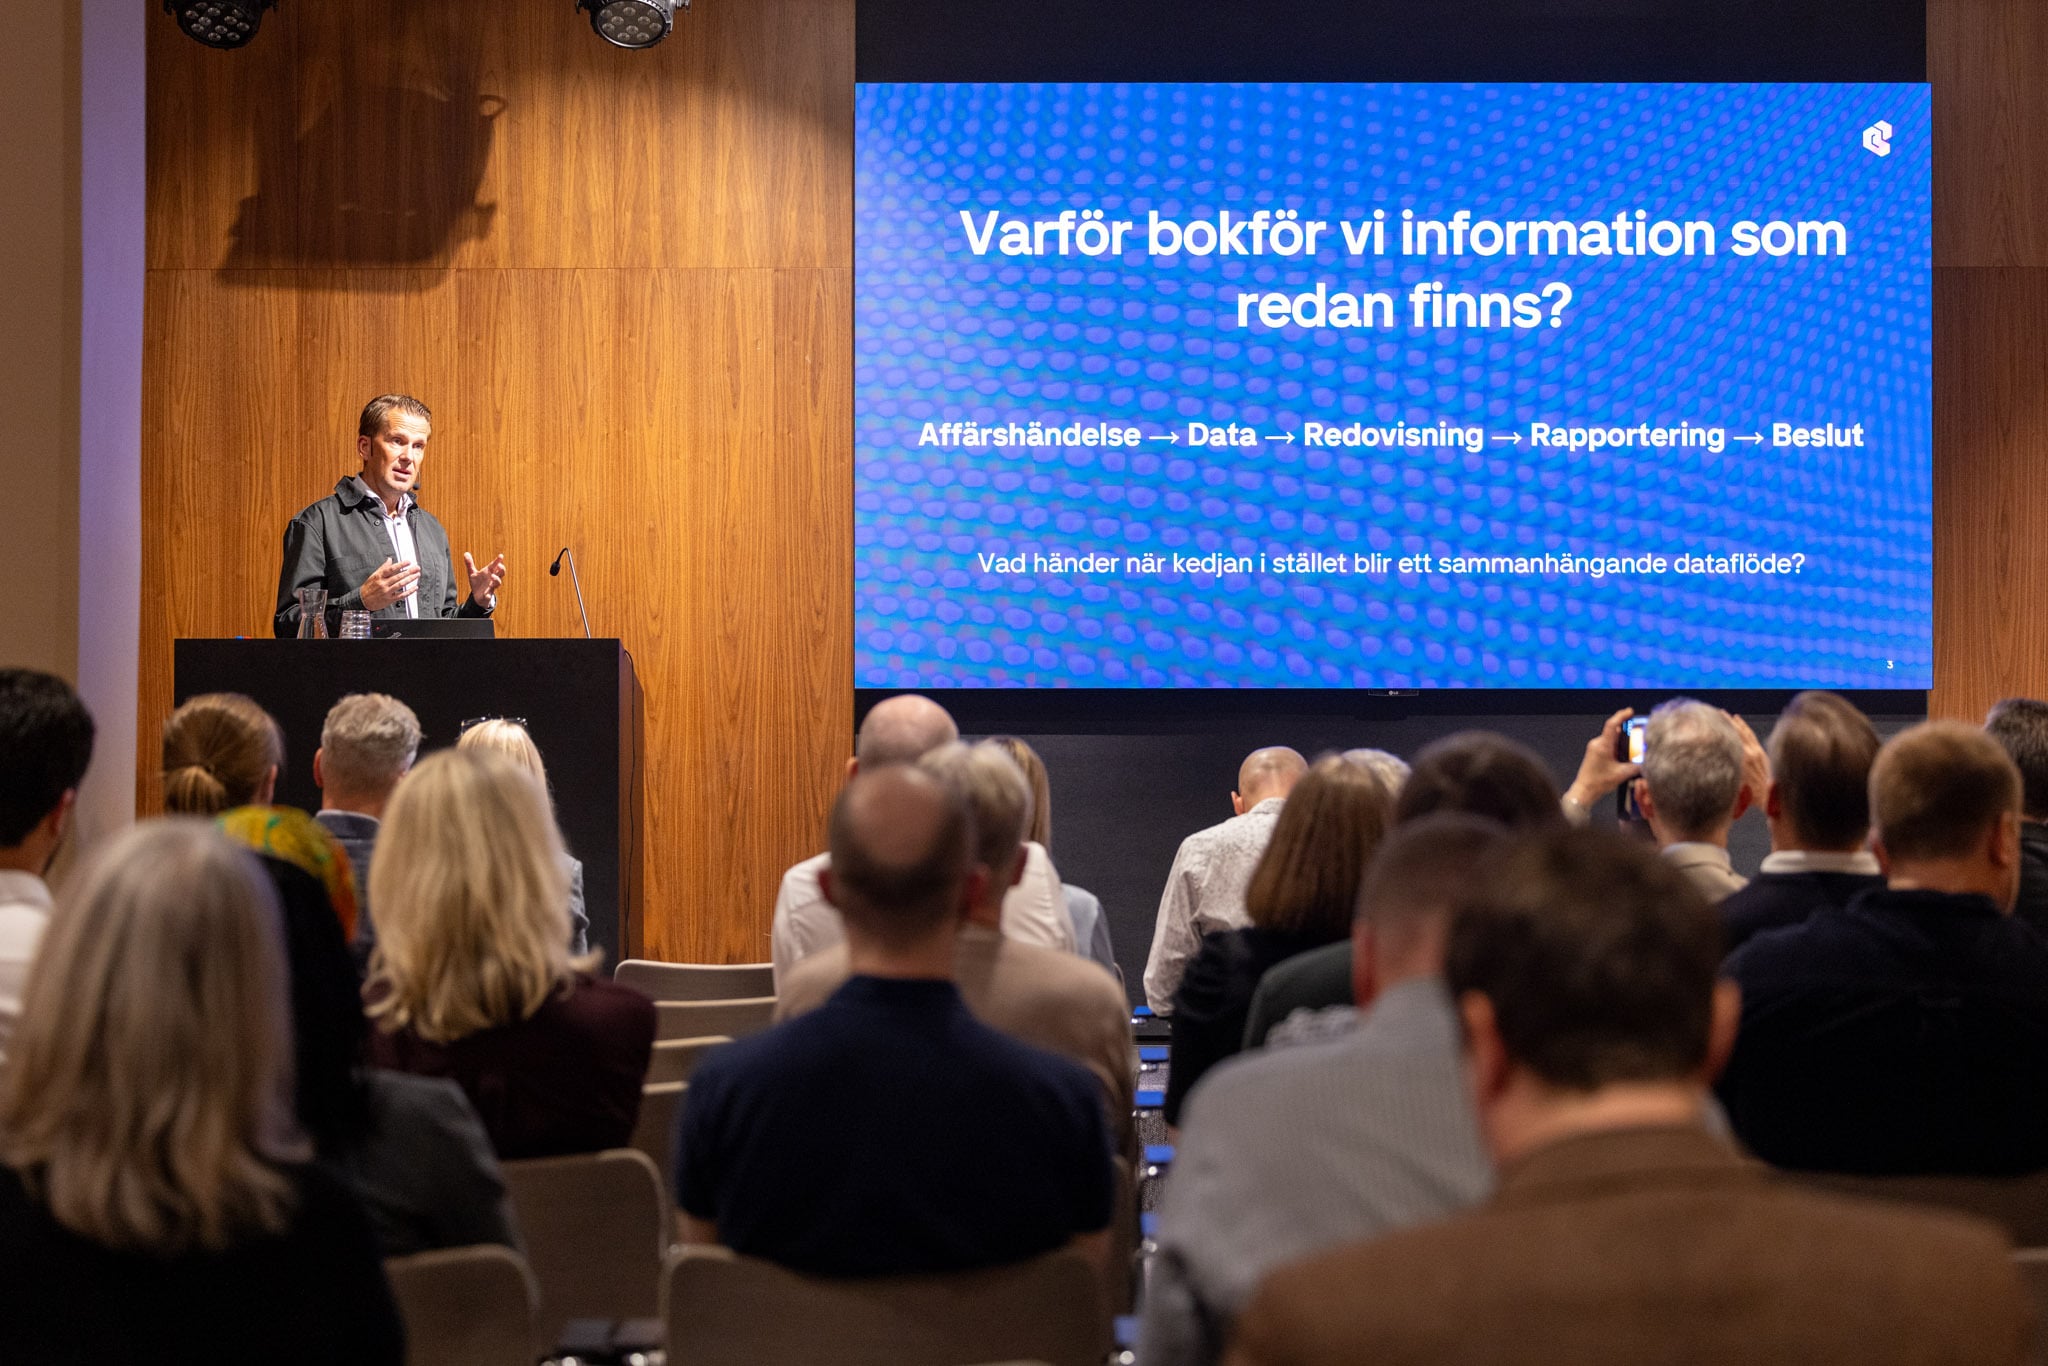
– Någon behöver ta det slutliga ansvaret och det kan vi som redovisningsbyrå göra. Det är också här framtidens affär ligger och det är vad kunderna är villiga att betala för, sade Nicklas Bohman.
Spårbarhet i praktiken
Erik Ekblad från Fyrtech visade hur kopplingar mellan affärshändelser, konteringsregler, BAS-konton, begrepp i taxonomier och redovisningsregler kan skapa spårbarhet. En uppgift i årsredovisningen kan följas tillbaka till kontot och vidare till den regel som ligger bakom redovisningen.
Men strukturen ger inte alla svar. En elfaktura visar exempelvis förbrukning och belopp, men inte om företaget säljer elen vidare, använder den i produktionen eller låter den ingå i hyran. Det kan påverka hur kostnaden ska redovisas.
Exemplet visade betydelsen av att förstå verksamheten och ställa rätt frågor. Underlag och regelverk behöver kompletteras med kunskap om den enskilda affärshändelsen.
Digital inlämning av årsredovisningar
Nina Brede från Bolagsverket och Anna-Greta Erikson från SCB presenterade utvecklingen för digital inlämning av årsredovisningar. De lyfte också betydelsen av stödet i den digitala processen.
Här har redovisningskonsulten en konkret roll i att hjälpa företagen att lämna in korrekt och i god tid.
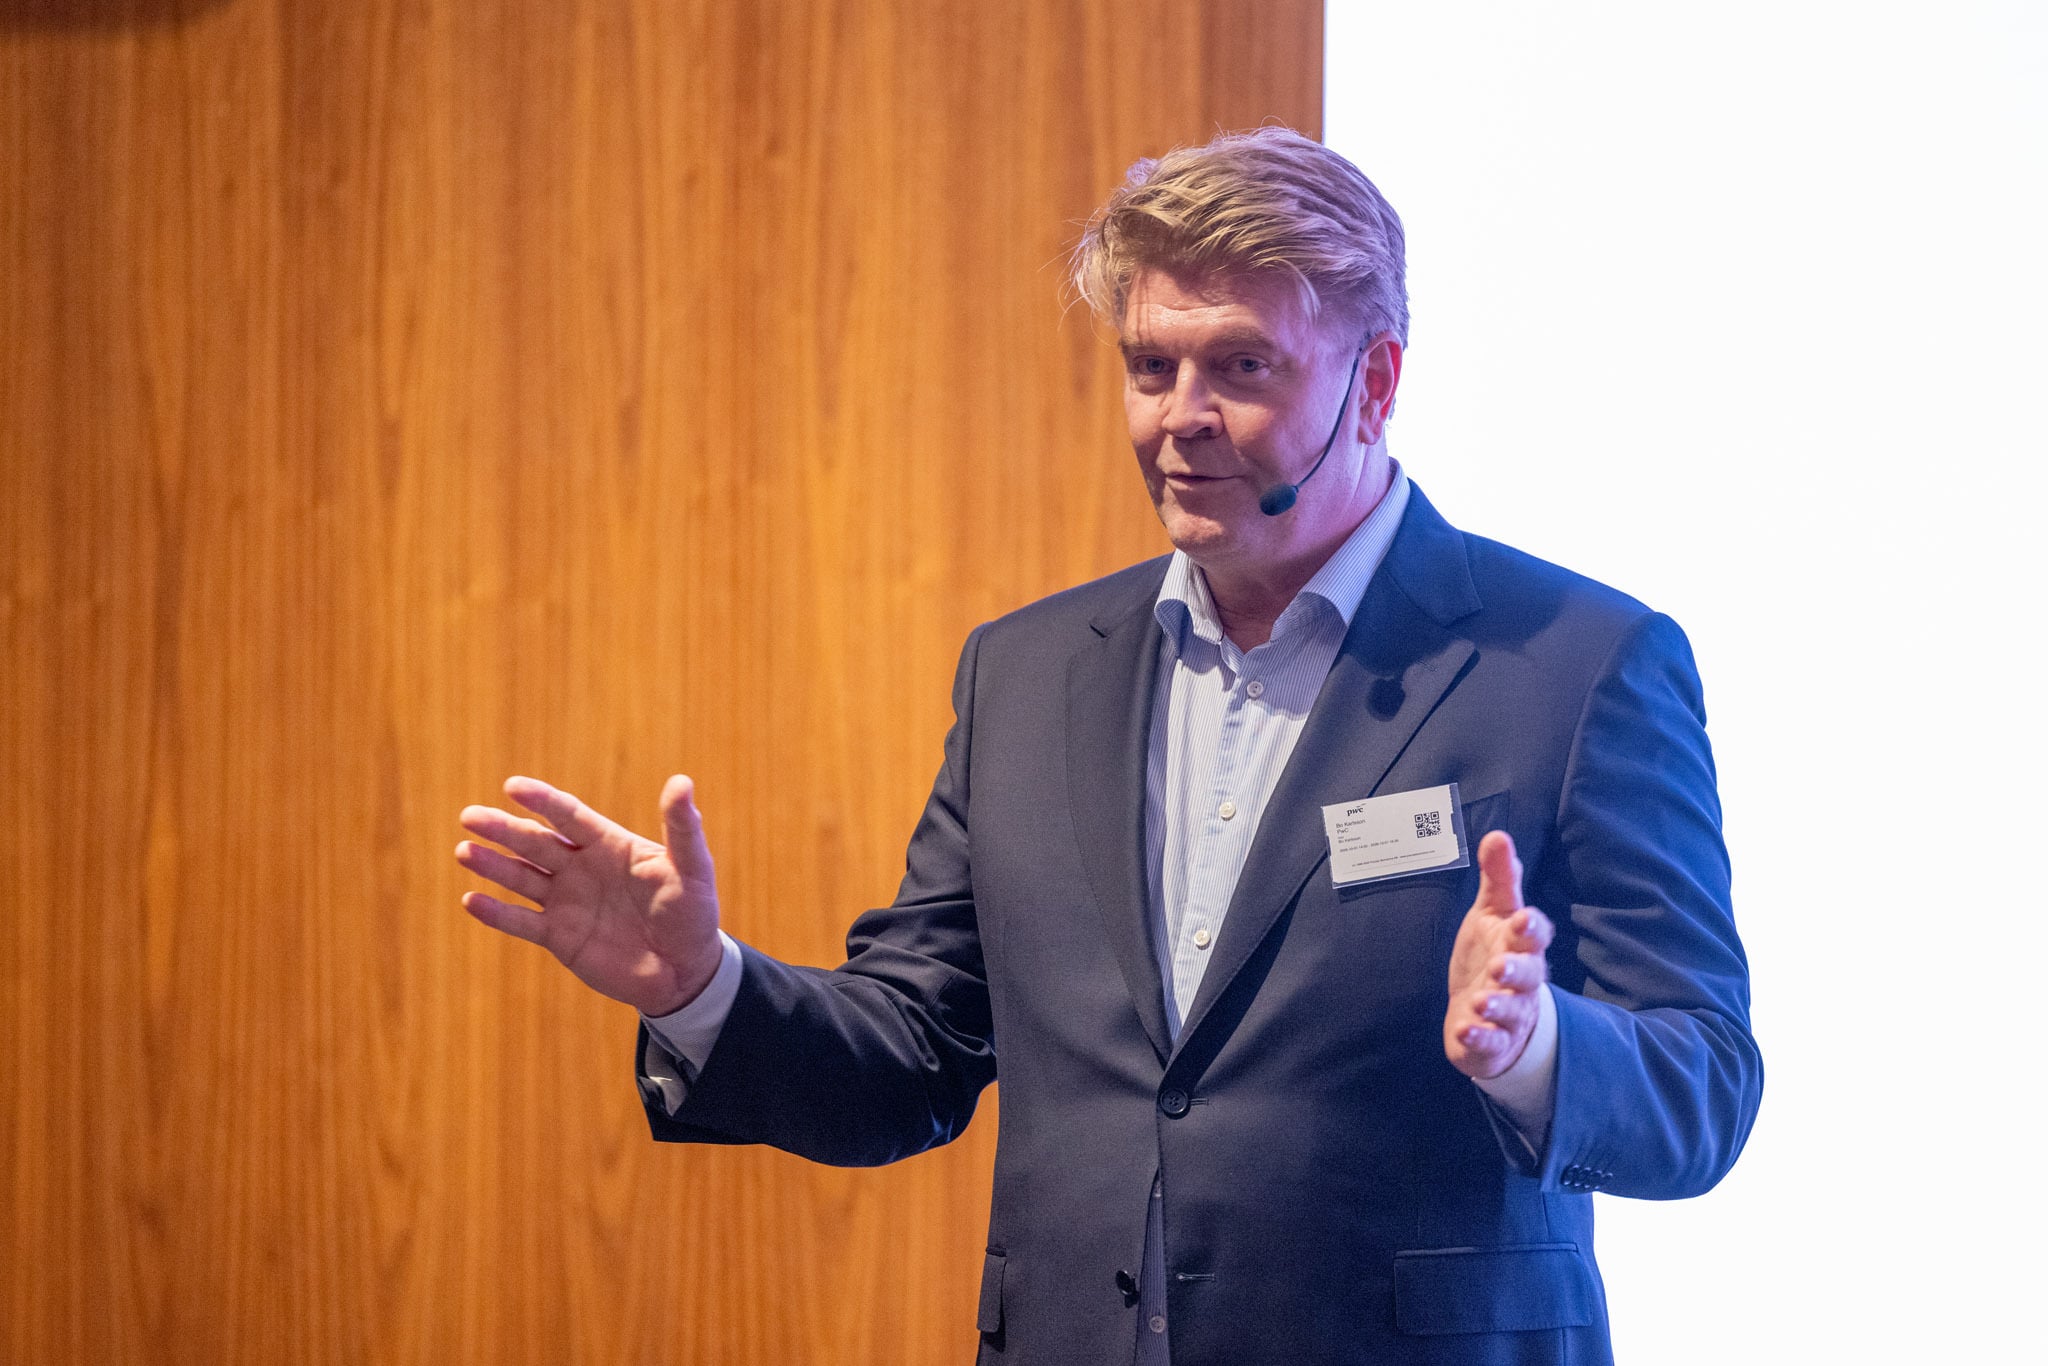
– Uttrycket "vi skall förändra oss så fort som möjligt men så långsamt vi kan" har aldrig varit mer relevant än nu. Människor, affärsmodell och eko-systemet med dess aktörer behöver längre omställningstid jämfört med vad transformativa AI modeller och dess förmågor kan leverera, sade Bo Karlsson, styrelseordföranden på XBRL Sweden.
Om XBRL SwedenXBRL Sweden är en del av XBRL International och samlar myndigheter, företag, programvaruleverantörer, rådgivare och andra aktörer som arbetar med digital företagsrapportering. |
Foto: Liza Simonsson
Skribent
Therese Slettengren
Skribent/Content Manager
- Telefon
- 010-483 80 76
- E-post
- therese.Slettengren@srfkonsult.se